L’ASSURANCE DES EMPRUNTS DU MÉDECIN
Vous avez âprement négocié votre crédit personnel (achat immobilier) ou professionnel (achat de parts, des murs de votre cabinet..). Vous avez obtenu le meilleur taux qui soit, et accepté toutes les garanties nécessaires (hypothèque, caution, nantissement…).
Reste un dernier point qui au premier abord ne vous semble peut-être pas de grande importance : l’assurance de votre prêt
Cette assurance tout d’abord pourra représentée un coût non négligeable dans les remboursements de vos prochaines échéances … donc autant faire des économies sur ce poste qui pourra représenter sur un prêt de 20 ou 25 ans quelques milliers d’euros de cotisations, ou en moyenne 25% du cout du crédit … mais surtout pas au détriment des garanties qui devront être particulièrement étudiées et adaptées à votre spécialité médicale.
Car n’oubliez jamais cela: si les garanties de l’assurance de votre prêt ne venaient pas à fonctionner, à cause de garanties inadaptées ou de limitations contractuelles ….Vous serez le premier à en payer les conséquences … La banque aura toujours pris soin de se protéger en cas de défaillance de votre part…
Mode d’emploi :
La liberté de choix pour votre future assurance emprunteur
La banque qui va vous accorder votre prêt ne peut vous imposer l’assurance groupe interne ou de l’une de ses filiales directes. Vous avez donc tout a fait le droit d’aller chercher en dehors de la banque l’assurance qui couvrira votre prêt, le plus souvent auprès d’un courtier spécialisé.
Cette opération est plus connue sous le nom de « délégation d’assurance ». Pour que le dossier de l’offre de prêt soit constitué il faudra que votre banque possède cette délégation qui la désigne directement dans la majorité des cas comme « bénéficiaire acceptant «. Sans ce document les fonds ne seront pas débloqués … Et la banque peut aussi refuser cette délégation parce que les garanties ne lui conviennent pas … Comme elle n’a pas le droit de vous imposer son assurance « interne ».
Loi Lemoine (2022) : la règle en vigueur aujourd’hui
La loi n° 2022-270 du 28 février 2022, dite loi Lemoine, a profondément simplifié l’assurance emprunteur. Ses trois mesures principales :
- Résiliation à tout moment : vous pouvez changer d’assurance de prêt quand vous le souhaitez, sans frais ni pénalité, sans attendre la date anniversaire du contrat. La règle s’applique aux offres de prêt émises depuis le 1er juin 2022 et, depuis le 1er septembre 2022, à tous les contrats en cours.
- Suppression du questionnaire médical lorsque la part assurée ne dépasse pas 200 000 € par emprunteur (encours cumulé) et que le remboursement se termine avant le 60e anniversaire de l’assuré.
- Droit à l’oubli ramené à 5 ans (au lieu de 10) après la fin du protocole thérapeutique, sans rechute, pour les cancers et l’hépatite C.
La banque doit par ailleurs vous informer chaque année de votre droit de résiliation et répondre à votre demande de substitution dans un délai de 10 jours ouvrés. Tout refus doit être motivé par écrit ; le seul motif recevable est le défaut d’équivalence des garanties.
Ces dispositions visent les prêts immobiliers des particuliers. Elles ne s’appliquent pas aux crédits professionnels, pour lesquels tout se négocie avec la banque.
Les étapes précédentes : lois Lagarde, Hamon et Bourquin
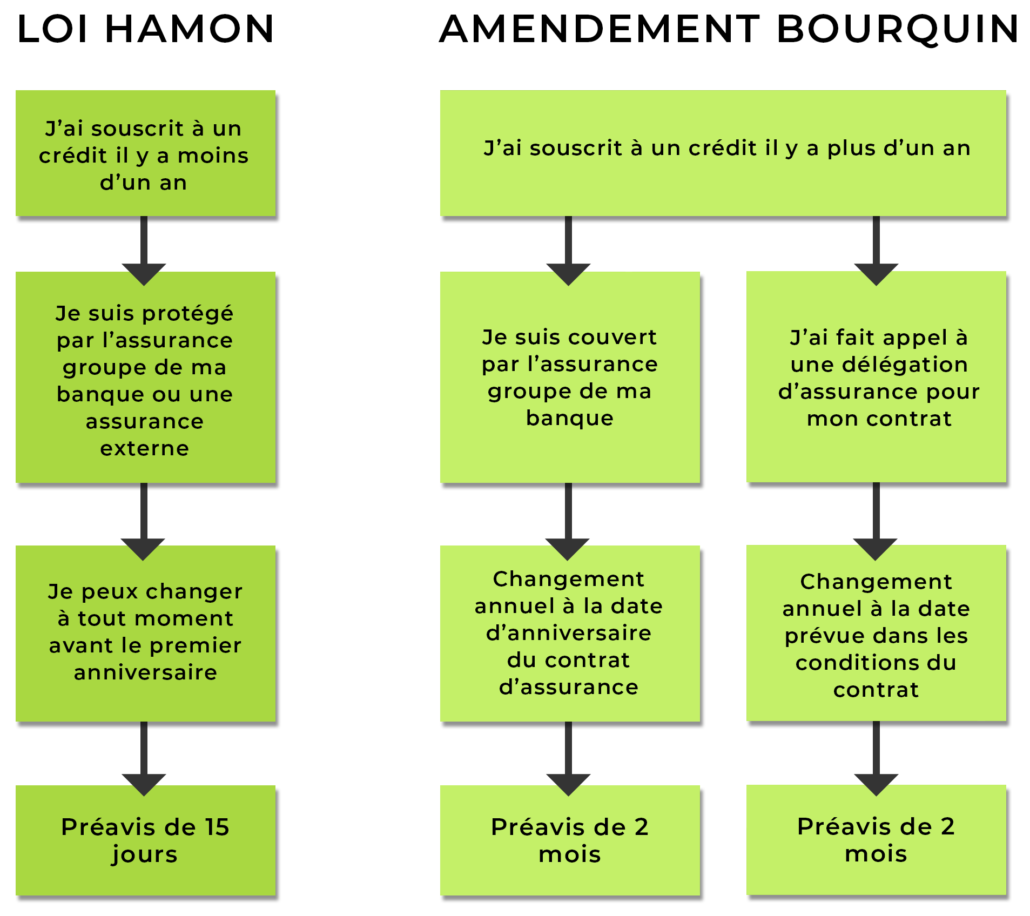
- Loi Lagarde (2010) : liberté de choisir son assurance à la souscription du prêt (« délégation d’assurance »), à condition de présenter des garanties équivalentes à celles du contrat de la banque. La banque ne peut ni refuser un contrat équivalent, ni modifier le taux du prêt en contrepartie.
- Loi Hamon (2014) : possibilité de changer d’assurance pendant les 12 premiers mois du prêt. Le Comité consultatif du secteur financier a défini une liste de 18 critères d’équivalence, parmi lesquels chaque banque en retient 11 au plus : délai de franchise, couverture des affections dorsales et psychiatriques, évaluation de l’invalidité selon la profession exercée au jour du sinistre… Ces critères figurent sur la fiche standardisée d’information que la banque doit vous remettre.
- Amendement Bourquin (2018) : résiliation possible chaque année, à la date anniversaire du contrat.
Depuis 2022, la loi Lemoine a remplacé ces fenêtres de résiliation par un droit permanent. Le principe d’équivalence des garanties et la fiche standardisée d’information restent en vigueur.
La convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé)
Cette Loi ne concerne pas le libre choix de votre assurance emprunteur, mais protège les futurs emprunteurs qui ont ou qui auraient eu des problèmes graves de santé, afin de trouver dans tous les cas une solution d’assurance.
La convention AERAS rénovée ou convention AERAS 2011 a succédé à la première convention signée en 2007. Elle est le fruit d’une année de travail débutée le 22 janvier 2010 et démontre la volonté des instances gouvernementales, des associations de malades, des professionnels de la banque et de l’assurance de continuer à travailler en commun afin de favoriser l’accès aux emprunts et à l’assurance crédit pour les personnes qualifiées comme « risque aggravé de santé ».
Si votre état de santé ne vous permet pas d’être assuré aux tarifs et conditions standard, votre dossier sera automatiquement examiné, sans démarche particulière de votre part, à un deuxième niveau par un service médical spécialisé. A l’issue de cet examen, si une proposition d’assurance ne peut pas être établie, votre dossier sera transmis, toujours sans intervention de votre part, à un troisième niveau, dans la mesure où il répond aux conditions suivantes :
- Le cumul de vos prêts ne dépasse pas 420 000 euros. En cas d’achat d’une résidence principale, ce montant ne tient pas compte des crédits relais.
- Le contrat d’assurance arrive à échéance avant le 71e anniversaire de l’emprunteur.
La convention AERAS prévoit un mécanisme empêchant de payer plus de 1,4%, du TAEG, comme surprime. Le supplément étant pris en charge par les signataires banquiers et assureurs de la convention.
Les professionnels de l’assurance et de la banque se sont engagés à répondre aux demandes de prêt immobilier dans un délai de 5 semaines à compter de la réception du dossier complet.
Si vous pensez que les mécanismes de la convention AERAS n’ont pas correctement fonctionné, vous pouvez faire appel à une commission de médiation.
La loi Lemoine : ce qui a changé pour choisir son assurance emprunteur
Depuis 2022, les emprunteurs peuvent résilier leur assurance de prêt à tout moment, là où il fallait auparavant agir dans les douze premiers mois (loi Hamon) ou à la date anniversaire du contrat (amendement Bourquin).
Résilier à tout moment son contrat d’assurance de prêt
En supprimant toute contrainte de calendrier, le législateur a facilité la mise en concurrence : il suffit de présenter à la banque un nouveau contrat aux garanties équivalentes. Votre nouvel assureur ou votre courtier se charge le plus souvent des démarches.
La loi impose aussi à la banque un devoir d’information annuelle sur ce droit de résiliation.
Suppression du questionnaire de santé et droit à l’oubli
Le questionnaire médical est supprimé pour les prêts immobiliers dont la part assurée ne dépasse pas 200 000 € par personne (soit 400 000 € pour un couple) et dont le terme intervient avant le 60e anniversaire de l’emprunteur. Le délai du « droit à l’oubli » pour les cancers et l’hépatite C est passé de dix à cinq ans après la fin du protocole thérapeutique.
Cette loi concerne essentiellement les prêts à usage d’habitation.
Si vous n’avez pas eu le temps d’étudier votre assurance emprunteur au moment du prêt, ou si la négociation vous semblait alors difficile avec votre banque, rien n’est perdu : vous pouvez désormais résilier votre assurance à tout moment, en présentant un contrat aux garanties équivalentes.
La banque dispose d’un délai de 10 jours ouvrés pour vous répondre ; un refus doit être motivé. En cas d’accord, elle établit un avenant au contrat de prêt, sans frais.
Ce droit concerne avant tout les prêts immobiliers personnels. Ceux qui ont un caractère exclusivement professionnel n’entrent pas dans son champ d’application.
Force est de constater que les délégations d’assurances n’ont pas progressées de façon très significative depuis les Loi LAGARDE ET HAMON et ne représentent pas plus de 20% des crédits octroyés. D’autre part un tiers des français ne savent pas qu’ils peuvent refuser de souscrire l’assurance emprunteur auprès de la banque qui leur fournit le crédit.
Le «pactole» de l’assurance emprunteur n’est pas prêt d’être abandonné par les banques.
Nombre de banques sont passées maître pour détourner l’esprit de ces lois. Liste non exhaustive de pratiques très courantes et rencontrés chaque mois par notre cabinet :
- Temps à rallonge pour étudier le dossier de délégation d’assurance mettant ainsi la pression sur l’emprunteur … qui à peur alors de rater une transaction immobilière par exemple…
- L’équivalence des garanties. Comme indiqué précédemment le prêteur peut refuser la délégation si la couverture de l’assurance choisie n’est pas équivalente à celle du contrat de groupe. La banque va alors trouver le petit alinéa dans le contrat d’assurance que vous tentez en vain de lui « imposer », qui sera moins bien que son contrat groupe. Alors que globalement les garanties apportées par la délégation seront bien meilleures. La Loi HAMON devrait pouvoir éviter en partie ce type d’objection , qui désormais devra s’appuyer sur des critères objectifs préalablement listés.
- Le « must » … La banque vous annonce le jours de la signature du prêt que l’assurance proposée n’est malencontreusement pas bonne à cause du fameux « petit alinéa » … Elle vous propose alors de remplir immédiatement les documents pour l’assurance interne…
- On va vous faire comprendre que le taux de crédit obtenu est si bas, que cette offre de ne s’entend que si vous souscrivez à l’assurance proposée par la banque… bien sur tout cela est oral, car strictement interdit par la Loi (vente dite liée)
- Frais supplémentaires en cas de délégation d’assurance !
La liste pourrait être longue… Il faudra être ferme dés le premier entretien avec son chargé de clientèle quitte à lui faire comprendre que vous pourriez aller voir ailleurs très rapidement.
Donc après avoir lu les précédents chapitres vous pourrez donc désormais lui expliquer que vous savez très bien comment s’organise une délégation d’assurance et que vous connaissez parfaitement les règles du jeu.
En règle générale, en tant que profession médicale libérale, le banquier aura intérêt à abonder dans votre sens, car vous faites parti des clients le plus souvent très courtisés par tous les réseaux des banques et ils ont tout intérêt à vous conserver dans leur giron.
Certains chargés de clientèle ou Directeurs d’Agence, ne vont pas faire obstacle à une délégation extérieure, car il savent que c’est dans l’intérêt du client d’être mieux couvert (avec des garanties adaptées à sa spécialité) et dans la majorité des cas avec un moindre coût… au risque de perdre un dossier, voir un client.
Sur un prêt immobilier personnel déjà en cours, l’assurance emprunteur se remplace désormais à tout moment, sur présentation d’un contrat aux garanties équivalentes (loi Lemoine). Pour un prêt exclusivement professionnel, renégocier une assurance emprunteur sur un dossier en cours est beaucoup plus difficile … mais pas impossible. N’oubliez pas que la banque est bénéficiaire acceptant donc dans tous les cas c’est elle qui acceptera ou non de modifier une assurance emprunteur en cours.
Il nous ait déjà arrivé d’apprendre à des Médecins avec un exercice à dominante chirurgicale , que dans le cas ou ils perdraient par exemple la pince suite à un accident, en aucun cas leur crédit serait soldé par l’assurance standard souscrite auprès de la banque……
Donc, parfois sur des encours de quelques centaines de milliers d’euros cela serait le scénario catastrophe d’un point de vue financier, si ce type d’invalidité professionnelle venait à se réaliser.
Certaines banques ont accepté… de peur de perdre leur client !
Pourquoi souscrire une assurance emprunt en tant que médecin ?
L’assurance emprunt est essentielle pour sécuriser vos investissements immobiliers ou professionnels. Découvrez les garanties adaptées aux médecins pour obtenir les meilleures conditions et protéger votre avenir financier.