Tél. : 0 977 831 377 / 0 671 537 731
medecin
  • Le cabinet
    • Qui sommes-nous
    • Des médecins parlent de nous
    • Questions fréquentes
  • Prévoyance
    • Comprendre
      • L’essentiel de la prévoyance
      • L’approche de la prévoyance
      • Bien choisir son contrat
      • Les erreurs à éviter
      • Bilan de vos garanties
    • Régimes obligatoires
      • Cotisations de début d’activité
      • Prestations de la CARMF
      • Indemnités journalières CPAM
      • Maladie et prestations familiales
      • Maternité
      • Démarches d’installation
    • Garanties
      • Garanties entre associés
      • Loi Madelin et prévoyance
      • Prévoyance et maternité
      • Accident du travail, maladie professionnelle
      • Garanties accidents de la vie
      • Complémentaire santé
    • Selon votre statut
      • Remplaçant ou collaborateur
      • Titulaire de cabinet ou associé
      • Médecin hospitalier
      • Interne en médecine
      • Praticien hospitalier
  • Retraite
    • Régimes obligatoires
      • Cotisations en début d’activité
      • Cotisations en cours d’activité
      • Dispenses de cotisations
      • Vos prestations
      • Exemples de retraite
      • Statut du conjoint
      • Retraite des hospitaliers
    • Votre stratégie
      • État des lieux et projection
      • Constituer sa retraite
      • La phase de restitution
      • Des règles de bon sens
      • Bilan retraite
      • À l’heure de la retraite
    • Solutions professionnelles
      • Vue d’ensemble
      • La loi Pacte et le PER
      • Le plan d’épargne retraite (PER)
      • Épargne salariale
      • Acheter les murs de son cabinet
    • Solutions personnelles
      • Vue d’ensemble
      • Assurance vie
      • Immobilier locatif
      • Autres pistes en immobilier
      • Comparatif des solutions
  • Emprunt et patrimoine
    • Assurance emprunteur
      • L’assurance de vos emprunts
      • Tarifs et garanties
      • Votre diagnostic
    • Financement
      • Le financement du médecin
      • Le contexte bancaire
      • Garanties bancaires
      • Crédit hypothécaire
      • Lexique du crédit
      • Votre demande de crédit
    • Patrimoine
      • Gestion de votre patrimoine
      • Méthodologie et domaines
      • Exemple d’intervention
      • Votre diagnostic
  • Vos salariés
    • Couverture santé
    • Prévoyance des salariés
    • Diagnostic santé de vos salariés
  • Simulateurs
    • Prévoyance et cotisations
      • Prévoyance, première installation
      • Prévoyance, vitesse de croisière
      • Cotisations sociales des premières années
    • Retraite et épargne
      • Flash retraite CARMF
      • Disponible fiscal Madelin
      • Épargne salariale
      • Épargne
    • Fiscalité et emprunt
      • Taux marginal d’imposition
      • Assurance vie
      • Prêt
      • Tous les simulateurs
  • Diagnostics
    • Prévoyance et santé
      • Prévoyance du médecin libéral
      • Prévoyance du médecin hospitalier
      • Complémentaire santé
      • Cabinet de groupe
    • Retraite et épargne
      • Retraite CARMF
      • Retraite du médecin hospitalier
      • Audit de votre contrat PER
      • Épargne salariale
    • Emprunt, patrimoine, salariés
      • Assurance emprunteur
      • Patrimoine
      • Taux marginal d’imposition
      • Santé de vos salariés
  • Contact
  • Menu Menu
Vous êtes ici : Accueil1 / Retraite2 / Solutions professionnelles pour améliorer sa retraite3 / L’épargne salariale4 / La fiscalité

L’EPARGNE SALARIALE ET L’INTERESSEMENT

L’épargne salariale · Fiscalité et prélèvements sociaux · Quels montages privilégier · Forme juridique de votre cabinet · Cinq critères essentiels · Votre diagnostic

Fiscalité et prélèvements sociaux sur l’épargne salariale des médecins

La fiscalité et les prélèvements sociaux

Sur les versements : participation, intéressement et abondement

  • CSG/CRDS : 9,7% pour le salarié déduit des sommes brutes versées, pour le praticien payé à l’URSSAF par son cabinet.
  • Forfait social : c’est la grande nouveauté pour 2019….Initialement le forfait était de 20% dans la majorité des cas ….Il est désormais de 0% (loi de financement de la sécurité sociale pour 2019, du 22 décembre 2018, applicable depuis le 1er janvier 2019) pour les TPE . Cette modification concerne non seulement les entreprises qui s’équipent mais aussi les entreprises ayant déjà des accords pour toutes les primes versées à partir de 2019,

Exemples :

  • Un Médecin bénéficie d’un intéressement de 3 000 € qu’il verse sur son PEE. Le cabinet supportera  la CSG/RDS de 9,7%, soit un total de fiscalité de 291 €.
  • Son salarié bénéficie d’un intéressement de 800 € brut qu’il verse sur son PEE. Il ne versera sur son PEE que 722 € (9,7% de CSG/CRDS).

Les abondements réalisés dans le cadre du PERECO, pour le Médecin, entre dans le calcul de l’enveloppe fiscale retraite professionnelle, dont la retraite Loi Madelin et le PER

Sur votre déclaration fiscale 2035 l’abondement figura sur la ligne 43 (divers a déduire case CT). Si vous êtes en société la comptabilisation de tout abondement se fera au débit du compte 647 (autres charges sociales du montant de l’abondement brut)

La loi Pacte du 22 mai 2019 (PER disponible depuis le 1er octobre 2019) a introduit une nouveauté importante concernant les versements personnels de l’épargnant sur son PERECO ( PER entreprise) . Ils peuvent désormais être déductibles.  Les versements volontaires dans un PER d’entreprise au cours d’une année sont déductibles à 100% du revenu imposable de cette année, dans la limite du plafonds Madelin pour les libéraux en BNC (Art 154 bis CGI). Chaque titulaire travailleur non salarié TNS peut verser dans son PER jusqu’à 10% de son bénéfice imposable (dans la limite de 8 fois le Plafond Annuel de la Sécurité Sociale PASS) auxquels s’ajoutent 15% supplémentaires sur la fraction de ce bénéfice comprise entre 1 et 8 fois le PASS.

Le montant déduit est alors à reporter sur le ligne BU de la liasse 2035 .

Si vous êtes en société (SELARL /ART 62 du CGI) le circuit fiscal des versements volontaires déductibles doit être le suivant :

. Votre société s’acquitte de ces versements volontaires …. votre Expert Comptable devra augmenter du même montant votre rémunération de gérance et vous déduirez lors de votre déclaration d’impôt sur le revenu , ces mêmes versements volontaires sur la ligne NS ou NT . L ‘incidence fiscale se situera alors au niveau de l’impôt sur les sociétés .

. Vous payez à titre personnel ces versements volontaires , vous déduisez vos cotisations volontaires sur la ligne NS ou NT . L’économie d’impôt se répercutera directement sur votre impôt à payer (selon votre taux marginal d’imposition)

Fiscalité à la sortie :

Aussi bien sur un PEE au terme des cinq ans, que sur le PERECO lors du départ à la retraite, ou en fonction des conditions de déblocage anticipées, seule la CSG/CRDS sur les plus-values sera prélevée (taux de 17,20%).

Pour le nouveau PERECO les plus values seront soumise au prélèvement forfaitaire unique (31,4 % depuis le 1er janvier 2026) et si les versements volontaires ont été déduits ces derniers seront imposables au titre de l’impôt sur le revenu.

Exemple : le Médecin récupère au terme de ses 5 ans 6 000 € (dont 1 000 € de versements volontaires et 3 000 € d’abondement). Sa plus-value est de 2 000 €. La CSG/CRDS est alors de 344 €.

Il récupéra donc net d’impôt sur le revenu 5 656 €

Les versements volontaires qui seraient déduits à l’entrée sur le PERECO vont subir l’impôt sur le revenu sur la part des versements réalisés. Quant à la part des plus-values générées pendant le placement, elles seront soumises au PFU (prélèvement forfaitaire unique) à hauteur de 31,4 % depuis le 1er janvier 2026 ou sur option à l’impôt sur le revenu + prélèvements sociaux de 18,6 %. Il est donc important de bien appréhender cette fiscalité à la sortie …. et donc dans certains cas il serait préférable de ne pas déduire ses versements volontaires…. pour garder une fiscalité légère au moment de la retraite…

Droits de succession

Les sommes sur les plans épargne entreprise, sont assujettis en cas de décès aux droits de succession. Par contre le nouveau PERECO , entre dans le cadre de la fiscalité de l’assurance (990 i ou 757 b du CGI selon l’âge de l’épargnant au moment du décès)

Efficacité fiscale et sociale de l’Epargne Salariale

Pour bien comprendre l’efficacité fiscale et sociale de l’épargne salariale vous trouverez ci-dessous deux exemples simplifiés :

  • Choix entre augmentation de l’appointement (BNC) du Médecin ou versement en épargne salariale.

GAIN NET POUR UN COÛT EMPLOYEUR IDENTIQUE DE 1 000 EUROS

TNS
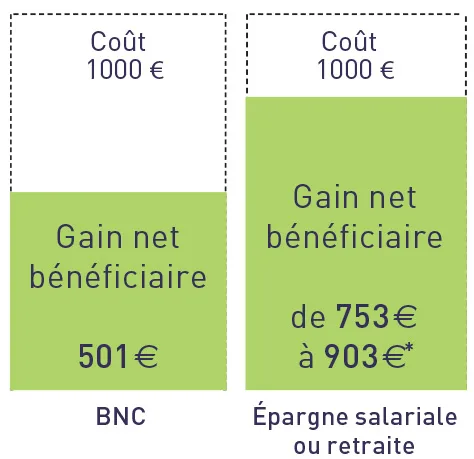
Hypothèses : salarié (charges patronales de 45%, charges salariales de 23% yc CSG-CRDS, TMI 11%),
TNS (charges 30%, TMI 30%) ; *forfait social à 0%, à 16%, à 20%.

  • Versement d’une prime à la collaboratrice ou versement en épargne salariale

GAIN NET POUR UN COÛT EMPLOYEUR IDENTIQUE DE 1 000 EUROS

Salariée du cabinet médical
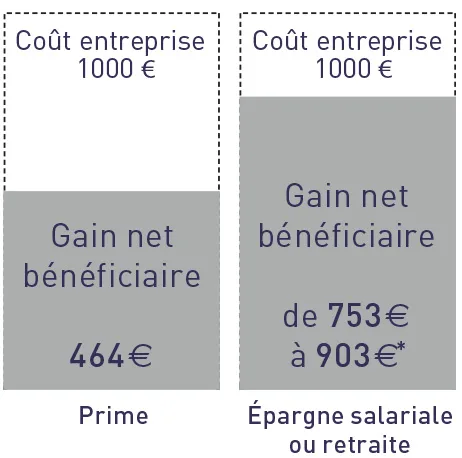

Hypothèses : salarié (charges patronales de 45%, charges salariales de 23% yc CSG-CRDS, TMI 14%),
TNS (charges 30%, TMI 30%) ; *forfait social à 0%, à 16%, à 20%.

Important stampDans les deux cas, la contre-partie du rendement global de l’épargne salariale sera la patience… qui n’est que de 5 ans sur le PEE, et certes l’âge de la retraite pour le PERCO, mais avec l’avantage considérable, celui de percevoir un capital net d’impôt. De plus il existe de nombreuses possibilités d’anticipation lors de la phase de constituion (14 pour le PEE et 7 pour le PER d’entreprise collectif : 6 accidents de la vie et l’achat de la résidence principale)

  • Depuis le 1er janvier 2019 le forfait social qui était de 20% dans la majorité des cas a été supprimé. Il est donc de 0% sur la participation, l’intéressement et l’abondement pour les entreprises de moins de 50 salariés.

    Cela contribue à renforcer fortement l’attrait et la rentabilité interne de l’épargne salariale.

Comment optimiser la fiscalité de votre épargne salariale ?

L’épargne salariale bénéficie d’un cadre fiscal avantageux, mais est soumise à certains prélèvements sociaux. Comprendre leur impact permet d’optimiser vos gains et de mieux préparer votre retraite.

Demande de contact
Demande Express

Actualité retraite

  • Réforme des retraites suspendue : à quel âge un médecin libéral peut-il partir ?12 mars 2026 - 9:00 am
  • CARMF 2026 : les nouveaux taux de cotisation et les valeurs de point15 janvier 2026 - 9:00 am
  • Notre newsletter sur la retraite3 avril 2025 - 4:33 pm
  • Épargne salariale et gérant majoritaire : attention pour votre PEE10 mars 2025 - 9:23 am
Votre diagnostic épargne salariale Comparatif PER, Madelin, PERP, PERCO et assurance vie Audit de votre contrat retraite Madelin Nos offres en assurance vie
Fiche intéressement Fiche PEE Fiche PER
Simulateur disponible fiscal Madelin Simulateur épargne salariale Simulateur assurance vie Simulateur retraite flash
Demande Express

Assurances Médica

Le spécialiste de la prévoyance et de la retraite des médecins, depuis 2006.

DUNANT FREDERIC
Domaine de la Garenne
83740 LA CADIERE D’AZUR

Fixe : 09 77 83 13 77
Mobile : 06 71 53 77 31
Fax : 04 94 89 06 99

Le site

  • Accueil
  • Qui sommes nous
  • Prévoyance Médecin
  • Retraite Médecin
  • Assurance emprunt Médecin
  • Gestion de patrimoine
  • Salariés cabinets Médical
  • Simulateurs
  • FAQ
  • Contact

Votre étude personnalisée

Prévoyance, retraite, assurance emprunteur, patrimoine : décrivez-nous votre situation, nous revenons vers vous avec une étude chiffrée.

Votre demande express

Nos simulateurs · Nous contacter

© Copyright - Medica assurances - Dixi
  • Politique de confidentialité
  • Mentions légales
  • Contact
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Les cookies assurent le bon fonctionnement de notre site Internet et de comprendre comment il est utilisé. En poursuivant votre navigation sur ce site, vous acceptez l’utilisation de cookies pour vous proposer des contenus et services adaptés à vos centres d’intérêts et vous permettre l'utilisation de boutons de partages sociaux.

Notre politiqueOK

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Politique de confidentialité
Accept settingsHide notification only