Le mieux est de répondre à cette question par un exemple. La durée est un élément déterminant. Attention aussi à un bien calibrer votre effort d’épargne. Au fur et à mesure de l’avancée de carrière vous aurez peut être plus de facilité pour accélérer votre effort d’épargne retraite en augmentant vos cotisations ou en effectuant des versements complémentaires. Car nombre d’épargnants en ouvrant symboliquement un support retraite par capitalisation, sans penser à le réévaluer en cours de carrière, ont l’impression d’avoir réglé leur problème retraite…
L’encours moyen des contrats Retraite Madelin, en phase de liquidation est de 39 000 € (capital constitué) ce qui sera très insuffisant dans la majorité des cas pour avoir une rente convenable.

Exemple 1 : DR ARCHET 30 ans 1 enfant Pacsé épouse 30 ans ne travaille pas.
Propriétaire depuis peu de sa résidence. Associé depuis 2 ans
BNC 100 000 €
Impôt sur le revenu 7 000 € (taux marginal imposition 30%)
Il décide de mettre en place une retraite Madelin sur base de 400 € par mois réversible à 100% au profit de son conjoint.
Économie annuelle d’impôt sur le revenu réalisée : 1 440 €
Support utilisé la Retraite 15 de Générali. Répartition 50% sur fond en euros (hypothèse rémunération 2%) et 50% sur unités de compte (3 supports actions hypothèse rémunération 5%). Indexation des cotisations 2%.
A 65 ans le DR ARCHET aurait une rente de 11 029 € soit 919 € brut de prélèvements sociaux par mois (rente revalorisée par la suite chaque année)
S’il venait à décéder avant 65 ans, son épouse toucherait intégralement la retraite prévue. S’il décède avant son conjoint au moment de la retraite, cette dernière continuerait à percevoir l’intégralité de la rente. La réversion à 100% est ici déterminante car le conjoint n’a le droit à aucune réversion au niveau de la CARCDSF. (Pacsés)
Si le DR ARCHET venait à être invalide, et ne pourrait donc plus exercer son métier, il serait exonéré des versements des ses cotisations jusqu’à ses 65 ans et toucherait alors sa retraite mensuelle sur base de 919 € brut.
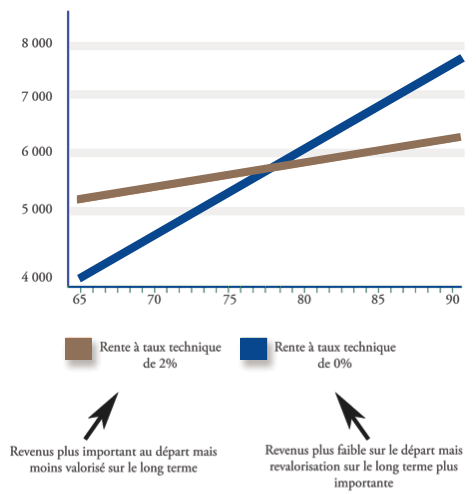
Sans valorisation des cotisations, donc 400 € par mois pendant 35 ans (qui sont indexées sur le plafond de la sécurité sociale), pour raisonner en euros constants la rente perçue par le DR ARCHET serait alors de 8 329 € soit 694 € par mois.
Partons de l’hypothèse que le DR ARCHET aura un taux de remplacement de sa retraite CARCDSF à 65 ans, de 30% de son BNC, donc 2 500 € de retraite par mois, en versant 400 € par mois sur une retraite Madelin il pourra très sensiblement améliorer sa retraite d’un peu plus d’un tiers .
Si le DR ARCHET commence à épargner pour sa retraite à partir de 40 ans, il devra, pour parvenir au même montant de retraite (donc 919 € par mois) épargner 728 € par mois, en commençant à 45 ans 1 000 € … Le facteur temps est donc déterminant.